Implicaciones empíricas de política monetaria a través de metodologías prospectivas de carácter mixto
Artículos


Resumen
El presente trabajo pretende identificar (de forma empírica) los principales instrumentos de política monetaria capaces de influir sobre el control del tipo de cambio, durante el periodo 2012-2021. Para determinar lo anterior, los Mínimos Cuadrados Ordinarios en Dos Etapas (MCO2E) se complementan, cualitativamente, con la aplicación del Método Delphi; Matriz de Impactos Cruzados Multiplicación Aplicada a una Clasificación (MICMAC) y panel de expertos o focus group. Entre los principales resultados sobresale la tasa de interés de la banca central mexicana como un elemento central para explicar el comportamiento del tipo de cambio. Si bien, los efectos de la inflación sobre el tipo de cambio son mínimos, es relevante sopesar dicha tendencia con las perturbaciones actuales en las cadenas globales de valor, a consecuencia de: i) las disputas comerciales; ii) las interrupciones logísticas; iii) los precios de la energía; y iv) el déficit de insumos industriales (CEPAL, 2022, 72-73).
Abstract
This work aims to identify (empirically) the main monetary policy instruments capable of influencing the control of the exchange rate, during the period 2012-2021. To determine the above, Ordinary Least Squares in Two Stages (OLS2E) are complemented, qualitatively, with the application of the Delphi Method; Cross Impact Matrix Multiplication Applied to a Classification (MICMAC) and panel of experts or focus group. Among the main results, the interest rate of the Mexican central bank stands out as a central element to explain the behavior of the exchange rate. Although the effects of inflation on the exchange rate are minimal, it is relevant to weigh this trend with the current disturbances in global value chains, as a result of: i) trade disputes; ii) logistical disruptions; iii) energy prices; and iv) the deficit of industrial inputs (ECLAC, 2022, 72-73).
Introducción
Si bien, a principios del siglo XX se impulsa la idea de que los países tuvieran su banco central, la banca central mexicana, denominada Banco de México, fue inaugurada hasta finales de 1925. Una de sus primeras encomiendas fue atender el desequilibrio fiscal, ante el déficit de la balanza comercial con Estados Unidos y la contracción de la Inversión Extranjera Directa (IED).
Siguiendo a Banxico (2009, 3), en el caso del tipo de cambio su determinación ha estado sujeta a distintos regímenes (véase cuadro 1). Previo a 1954, cotiza de forma relativamente estable en 8.65 pesos por dólar, los citados desequilibrios generan una devaluación cercana a los 4 pesos hasta fijarse en 12.50 La paridad fija de 12.50 pesos por dólar permanece hasta 1976 cuando se opta por un sistema de flotación controlada. Ante los desequilibrios en la cuenta corriente y de capitales, el Banco Central no intervendría para sostener el tipo de cambio, sólo lo haría para evitar fluctuaciones bruscas, dado lo anterior, la conversión inicial de 20.50 pesos por dólar termina en 48.79 al cierre de este (1982). A pesar de la reducción en el poder adquisitivo, los mecanismos de política fiscal y monetaria contribuyen al impulso de la economía durante el tercer cuarto del siglo XX dada la consolidación del modelo de sustitución de importaciones. El denominado milagro mexicano contiene la inflación por debajo del 3.5% anual y genera un crecimiento económico promedio cercano al 6.5% (Banxico, documento de trabajo).
No obstante, en 1982, la crisis de la banca a consecuencia del exceso de gasto público y crédito externo deriva en devaluación, desplome del salario e inflación cercana al 20% anual. Aunado a lo anterior, la dependencia de la economía de los ingresos petroleros y la caída en el precio del energético, afectaron adversamente las expectativas sobre el nivel futuro del tipo de cambio. Ante ello, se impulsa un sistema de tipo de cambio dual, es decir, un tipo de cambio preferencial u ordinario, para la importación de bienes prioritarios y pago de deuda externa y, otro general, determinado por el libre juego de la oferta y la demanda de cualquier transacción no preferencial. Si bien, el primero se mantuvo alrededor de los 49 pesos, el segundo alcanza los 70 pesos ese mismo año (Banxico, 2009, 4).
La crisis de 1982 de la economía mexicana deriva en el establecimiento de tres tipos cambio: controlado, especial y libre, para intentar regular tanto el mercado libre como controlado. Dadas las circunstancias, el tipo de cambio oscilo desde los 70 hasta los 345 pesos por dólar. En 1985, el mercado controlado sufre una nueva modificación con el surgimiento del denominado tipo de cambio controlado de equilibrio, en donde, el Banco de México y la banca comercial compartían posturas acerca de la compra y venta de dólares con finalidad de equilibrar la oferta y la demanda de divisas (Banxico, 2009, 5).
A partir del seguimiento de las recomendaciones del Consenso de Washington[1] y la entrada de la apertura comercial, aunque prevalecen sus problemas estructurales[2], la economía nacional se recupera ligeramente. Así, en 1994 el Banco de México logra su autonomía, al separarse de la Secretaría de Hacienda y Crédito Público y, con la intención de estimular la apertura comercial de la nación (en 1991), unifica los dos mercados cambiarios, al permitir la flotación del tipo de cambio dentro de un margen ajustado en forma diaria; cuyo límite superior alcanza los 3,073 pesos al final del régimen en 1994. Finalmente, ante el ataque especulativo a las reservas del banco central, se decide liberar totalmente el tipo de cambio único ese mismo año (Banxico, 2018c).
Aunque, durante las dos décadas posteriores, además de crecer ligeramente en términos del Producto Interno Bruto (PIB) nacional (excepto durante el bienio 2008-2009 como resultado de la recesión económica internacional), la economía mexicana liga su periodo de mayor extensión (después del milagro mexicano) con una inflación controlada (Banxico, documento de trabajo), el nuevo régimen de tipo de cambio (en vigor hasta la actualidad) inicia en 4.88 nuevos pesos y, a la fecha, se sitúa en 20.61 (nuevos) pesos por dólar estadounidense o americano (Banxico, 2009, 5).
Fecha
Régimen
Tipo de cambio
Cotizaciones[3]
Inicio
Fin
19 de abril de 1954 - 31 de agosto de 1975
Paridad fija
Fijo
$[4] 12.50
$ 12.50
1 de septiembre de 1976 - 5 de agosto de 1982
Sistema de flotación controlada
Operaciones en billetes / documentos
$ 20.50
$ 48.79
6 de agosto de 1982 - 31 de agosto de 1982
Sistema cambiario múltiple
General
$ 75.33
$ 104.00
Preferencial
$ 49.13
$ 49.81
Max-dólar
$ 69.50
$ 69.50
1 de septiembre de 1982 - 19 de diciembre de 1982
Control generalizado de cambios
Preferencial
$ 50.00
$ 70.00
Ordinario
$ 70.00
$ 70.00
20 de diciembre de 1982 - 4 de agosto de 1985
Control de cambios
Controlado
$ 95.05
$ 281.34
Especial
$ 70.00
$ 281.51
Libre
$ 149.25
$ 344.50
5 de agosto de 1985 - 10 de noviembre de 1991
Flotación regulada
Controlado de equilibrio
$ 282.30
$ 3,073.00
Libre
$ 344.50
$ 3,068.90
11 de noviembre de 1991 - 21 de diciembre de 1994
Bandas cambiarias con desliz controlado
FIX
$ 3,074.03
3.997 (nuevos pesos)
22 de diciembre de 1994 - presente
Libre flotación
FIX
4.8875 (nuevos pesos)
-
Actualmente, se espera un importante incremento de la inflación en la región de Latinoamérica, así como una lenta recuperación del empleo, a consecuencia de las perturbaciones en las cadenas globales de valor, entre ellas: i) las tensiones comerciales mundiales; ii) las interrupciones en las cadenas logísticas; iii) el incremento de los precios de la energía; y iv) el déficit en el suministro de plásticos, alimentos y aceites para los sectores industriales (CEPAL, 2022, 72-73).
En el caso del tipo de cambio este ha experimentado una creciente volatilidad[5], a consecuencia de elementos tanto externos (la desaceleración de la economía china, la salida de Reino Unido de la Unión Europea y la renegociación del Tratado de Libre Comercio de América del Norte) como internos (el lento crecimiento económico, la caída de los ingresos petroleros y el acelerado endeudamiento público), entre otros factores (Clavelina, 2018; CEPAL, 2022, 69).
Ante la presente incertidumbre en el comportamiento del tipo de cambio, resulta pertinente explicitar los mecanismos de control de este; mismos que inciden sobre la toma de decisiones de mediano y largo plazo de los planificadores sociales públicos y privados. La pérdida del poder adquisitivo (a consecuencia de variaciones en el tipo de cambio) adquiere una connotación social muy relevante, especialmente, en países en vías de desarrollo (como México) con altos niveles de pobreza[6] e informalidad laboral[7].
En virtud de lo anterior, el capítulo identifica (de forma empírica) las implicaciones de la política monetaria nacional sobre el tipo de cambio entre el peso mexicano y el dólar americano, en la última década completa con información oficial disponible: 2012-2021. Con datos nacionales e internacionales, en materia de: producción (México), inflación (México) y tasas de interés (México y Estados Unidos), se determina el principal factor incidente en la variación del tipo de cambio por parte de la política monetaria mexicana, durante dicho periodo.
Bajo dicho contexto, el presente trabajo identifica los principales factores que han incido en los mecanismos de control del tipo de cambio por parte de la política monetaria nacional. Además de analizar (empíricamente) la trayectoria de los determinantes centrales de la política monetaria, se especifican las principales implicaciones de ajustes hipotéticos en dicha política nacional sobre el tipo de cambio. En esta línea, se desarrolla el marco teórico y empírico a través del cual se soportan las relaciones de causalidad descritas en el modelo a estimar. Metodológicamente, el análisis de la política monetaria y sus implicaciones sobre el tipo de cambio se aborda mediante Mínimos Cuadrados Ordinarios (MCO), complementados en forma cualitativa con la aplicación del Método Delphi (Landeta, 1999). Por último, se discuten los principales resultados y se vislumbran las reflexiones finales.
Anclaje teórico y empírico
Siguiendo a León y de la Rosa (2005), la política monetaria es una disciplina de la política económica junto con la política fiscal, esta se relaciona con el banco central de cada país, y su objetivo es mantener una baja inflación, es decir, garantizar la estabilidad de los precios en un país, esto se logra al controlar los factores monetarios como el medio circulante y las tasas de interés. De este modo:
“la política monetaria refiere a las acciones del banco central para incidir en las condiciones monetarias y financieras con la finalidad de sostener el crecimiento de la producción, impulsar el empleo y estabilizar los precios (León y de la Rosa, 2005, 300).”
Al administrar la cantidad de dinero y crédito en la economía, el objetivo de la política monetaria es mantener la estabilidad de precios, esto es, controlar la inflación. Su instrumentación la lleva a cabo el banco central en los mercados financieros. Así, la banca central utiliza diversos instrumentos para cumplir sus objetivos, entre ellos: i) el coeficiente de caja; ii) la política de descuento; y iii) el mercado abierto. Por tanto, la política monetaria busca controlar los factores monetarios con la intención de evitar la inflación e incentivar el crecimiento económico (Banxico, 2018a).
La política monetaria restrictiva se lleva a cabo ante el exceso de medio circulante como factor estimulador de inflación. En dicho caso se aumenta la tasa de interés y se comercializa la deuda pública con la intención de reducir el exceso de papel moneda y moneda fraccionaria en circulación y, subsecuentemente, la inflación, sin embargo, se corre el riesgo de ralentizar el crecimiento económico, aumentar el desempleo y reducir la inversión. En contraste, la política monetaria expansiva pretende estimular la economía, por el lado de la demanda, al aumentar tanto el medio circulante como la producción para satisfacer dicha demanda, empero, su uso suele provocar inflación (Gutiérrez y Zurita, 2006).[8]
Por otra parte, los principales determinantes de la dinámica del tipo de cambio se han vinculado (teóricamente) a fundamentos macroeconómicos, entre ellos: los diferenciales de inflación y crecimiento económico, las tasas de interés, las barreras comerciales, el déficit fiscal y la deuda pública (Clavelina, 2018).[9] No obstante, existe una vinculación empírica entre el deterioro en el valor de las monedas domésticas en países emergentes (depreciaciones cambiarias) con determinantes no económicos como el incremento del riesgo político, debido a la incertidumbre generada en la toma de decisiones de los agentes económicos, especialmente, durante elecciones presidenciales y/o declaraciones intervencionistas por parte del ejecutivo federal (de la Cruz y Yépez, 2022).
Ibarra y Cortés (2021) verifican lo anterior con información oficial y datos de gran escala provenientes de Twitter y Google Trends, a través de un modelo VAR y pruebas de causalidad de Granger. La popularidad del expresidente estadounidense Donald Trump en internet, así como sus mensajes en Twitter sobre la relación entre México y Estados Unidos, generaron incertidumbre misma que se vio reflejada en el tipo de cambio de corto plazo. Al respecto, Sosa et al. (2021) analizan el impacto que la incertidumbre de la política económica local sobre el tipo de cambio y los valores del mercado accionario para 14 países desarrollados y no desarrollados durante el periodo 2001-2020, mediante modelos diferenciados de panel cointegrado. Sus resultados confirman la existencia de relaciones significativas y negativas unidireccionales de la incertidumbre tanto con el tipo de cambio como con los índices bursátiles.
Particularmente, Pizarro (2021) examina el vínculo entre el tipo de cambio y el nivel de precios en las seis regiones que integran la República Argentina. El citado autor emplea como variables el tipo de cambio, el índice de precios al consumidor nacional y los índices de precios al consumidor de cada región, además de métodos econométricos de cointegración y ciclos comunes. Si bien, los resultados denotan el grado de influencia de las heterogeneidades, especialmente, en términos del perfil del entramado productivo sectorial, sobre los mecanismos de traspaso del tipo de cambio hacia los precios, de forma general, el impacto de las variaciones cambiarias sobre el nivel de precios es mayor a corto plazo.
En México, a través de la construcción de un marco macroeconómico basado en Frenkel y Ros (2006), Nalin y Toshiro (2021) consideran el costo financiero de la depreciación generado por los desequilibrios (el exceso de bienes de capital importados y la emisión de deuda en moneda extranjera) en la posición del tipo de cambio en el balance de las empresas mexicanas. Aunque, los resultados indican que las políticas cambiarias funcionan estructuralmente para promover la acumulación de capital y el cambio estructural, el crecimiento mexicano orientado por las exportaciones, necesita minimizar las oscilaciones de divisas para evitar costos financieros adicionales, por tanto, ante libre movilidad del capital y bajas tasas de interés pudiera generarse un escenario similar al de la crisis económica internacional de 2008 - 2009.
En contraste, Ayala y Bucio (2020), se genera diversos pronósticos del tipo de cambio peso mexicano – dólar estadounidense con un modelo autorregresivo integrado de promedio móvil (ARIMA, por sus siglas en ingles) en el periodo 2016-2017. A partir de ventanas temporales deslizantes crecientes (aplicadas a los valores máximos), se ajusta el comportamiento cambiante del valor real del tipo de cambio y su vinculación estructural hasta obtener pronósticos estadísticamente significativos en su mayoría.
Por su parte, mediante el procedimiento de cointegración autorregresivo de rezagos distribuidos, Catalan (2021) investiga la relación de largo plazo en el citado tipo de cambio con respecto a sus principales determinantes monetarios, a saber: diferenciales en agregados monetarios, ingreso y tasas de interés. Al incorporar el diferencial en la relación entre los precios trimestrales de bienes no transables y transables en el último cuarto de siglo, los resultados confirman el cumplimiento del efecto Balassa - Samuelson, en otras palabras, ante aumentos en la productividad de los sectores transables se incrementa el nivel de precios de los no transables, en consecuencia, crece el valor real de la tasa de cambio. Mientras que Sánchez y Perrotini (2020) evidencian, empíricamente, las relaciones directas e indirectas entre los precios del crudo y las variaciones del tipo de cambio en la economía mexicana, mediante series de tiempo trimestrales para el periodo 1997-2019 y un sistema de ecuaciones simultáneas cointegrado. Sus resultados sugieren una apreciación cambiaria ante un aumento en el precio del crudo. Indirectamente, al incrementarse los ingresos del gobierno se reduce el déficit fiscal primario, mismo que genera una apreciación en el tipo de cambio de largo plazo.
Colateralmente, Cerezo (2021) estima el tipo de cambio de equilibrio de la economía mexicana y sus alteraciones mediante un modelo de regresión con rupturas y la cointegración de variables no estacionarias, respectivamente. Si bien, la inflación se mantuvo constante del 2001 al 2018 a pesar del constante aumento en las exportaciones, el reciente estancamiento de las economías latinoamericanas estriba en el comportamiento de los bancos centrales, al apreciar el tipo de cambio para anclar la inflación. No obstante, los resultados muestran que durante los últimos 30 años un tipo de cambio estable y competitivo no acelera el crecimiento económico, por sí solo. En esta línea, Pérez (2020) analiza el comportamiento del tipo de cambio con un modelo de Vector de Corrección del Error y el análisis estadístico de las metas de inflación en México y Latinoamérica. Los resultados muestran el carácter híbrido de la política monetaria mexicana, en donde, tanto la tasa de interés nominal como las apreciaciones del tipo de cambio real buscan mantener la inflación dentro de ciertos parámetros. Si bien, México sobresale en Latinoamérica por el control de la inflación durante el periodo 1999 – 2018, en donde las escasas apreciaciones del tipo de cambio presentan un fuerte vínculo con el cumplimiento de las metas de inflación, la política monetaria de México no repercute significativamente en relación al estímulo de las actividades económicas.
Metodología
Dado los objetivos y alcances de la presente investigación, se vislumbra como herramienta de cálculo para explicitar las relaciones de causalidad, el uso de la regresión lineal múltiple o los MCO. El análisis de regresión múltiple es adecuado para un análisis tipo ceteris paribus (manteniendo el resto de las variables constantes) debido a que permite controlar factores que afectan en forma simultánea a la variable dependiente, además, puede incorporar relaciones con formas funcionales muy generales. Dado lo anterior, permanece (a la fecha) como un instrumento de amplia aplicación empírica en ciencias sociales.[10]
Empero, los modelos de regresión múltiple suelen presentar diferentes tipos de correlación en el conjunto de variables explicativas, en estos casos, el inferir causalidad a partir del análisis de regresión múltiple podría añadir perturbaciones sistemáticas a los resultados. Por tanto, con la intención de robustecer estadísticamente las estimaciones y evitar incurrir en el sesgo de selección, lo cual podría derivar en sobrestimación o subestimación de efectos entre las variables del modelo (tanto en dirección como en significancia estadística), se enriquece el análisis con la aplicación del método Delphi (Landeta, 1999); herramienta cualitativa de recolección de información preliminar a partir del conceso de un grupo de expertos en el tema.
Método Delphi
En el siguiente apartado se visualizarán las categorías y variables mediante el método Delphi. Este es un método de estructuración de un proceso de comunicación grupal que es efectivo a la hora de permitir a un grupo de individuos, como un todo, tratar un problema complejo. En los métodos de pronóstico, habitualmente se clasifica al método Delphi dentro de los métodos cualitativos o subjetivos (Ortega, 2008).
Dicho método consiste en la selección de un grupo de expertos a quienes se les consulta su opinión mediante un conjunto de cuestionarios elaborados sobre un tema específico a tratar. Las estimaciones de los expertos son anónimas y se realizan en rondas sucesivas, con el fin de procurar conseguir consenso, pero con la mayor autonomía posible de parte de los participantes. La opinión experta de este método es su base (Garza y Cortez, 2011).[11]
En este marco los autores en mención señalan que el método comprende las siguientes fases:
Definición de objetivos y selección de expertos
Panel de expertos
Análisis de resultados
Para este estudio se aplicó el método Delphi el cual consistió en revisar bibliografía existente relacionada con las categorías que se han generado y se han debatido en relación con la tasa de interés (Cetes a 28 días) y el tipo de cambio (paridad peso – dólar americano), así, se definieron cinco categorías y a su vez derivaron en 10 variables esto como parte de la fase 1 del Delphi.
Fase I: panel de expertos
Siguiendo a Ortega (2008), la fase 1 radicó en la selección de expertos y se realizó en dos distintos momentos, el primero de ellos consistió en la elaboración y lanzamiento de cuestionarios a expertos en el tema para después continuar con una segunda revisión. El cuestionario preliminar aplicado al panel de expertos es el siguiente (cuadro 2):
Reactivos Nombra tres factores que pudieran incidir en el tipo de cambio (la paridad peso mexicano – dólar estadounidense).
Experto 1
Experto 2
Experto 3
Experto 4
Experto 5
Posteriormente, se depuran los elementos vertidos en la sesión anterior, lo que permite simplificar y acotar de manera estratégica la selección final de variables; a continuación, se presenta el formato del cuadro resumen de variables y categorías (cuadro 3).
Categoría
Variable
Definición
Fase 2: MICMAC
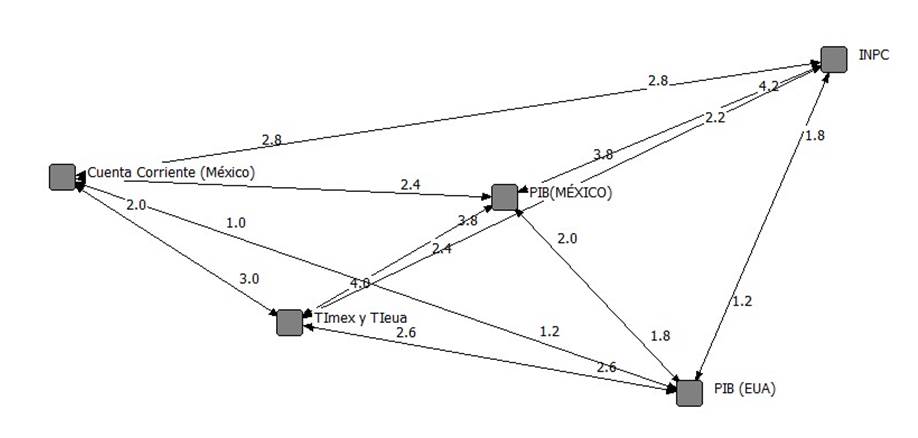
La Matriz de Impactos Cruzados Multiplicación Aplicada a una Clasificación tiene como objetivo identificar las variables clave al identificar los grados de influencia entre estas. Este grupo restringido de variables pasan nuevamente por una etapa de reflexión colectiva en la cual los participantes del taller analizan la influencia y la dependencia de cada una de ellas con relación a las demás (Garza y Cortez, 2011). Posteriormente, al transformar la matriz de influencia a lenguaje binario por medio de promedios ponderados, se utiliza el software Ucinet – Socnet V y la teoría de grafos para el establecimiento de los vínculos de influencia. Dichos grafos permiten identificar las variables a utilizar en el modelo econométrico (véase figura 2).
En virtud de lo anterior, se determina el grado de influencia de una variable sobre otra. En la matriz está representada como la relación que ejerce una variable de la fila i sobre la variable de la columna j.
Las relaciones de influencia – dependencia se calificaron tomando como referencia la premisa: ¿Qué nivel de influencia tiene la variable i sobre la variable j?, mediante la siguiente escala:
Influencia muy fuerte = 5
Influencia fuerte = 4
Influencia moderada = 3
Influencia débil = 2
Influencia muy débil = 1
Por su parte, los expertos en el tema participan de forma activa, al contestar individual y consensuadamente la MICMAC; misma que se conforma por la siguiente plantilla (cuadro 4):
MICMAC
Variable 1
Variable 2
.
.
.
Variable n
Variable 1
Variable 2
.
.
.
Variable n
Fase 3: análisis de resultados
De acuerdo con los resultados de las dos fases previas, se seleccionan los elementos integradores del modelo de regresión lineal con la intención tanto de incrementar la robusticidad de este, en términos de significancia estadística y bondad de ajuste, como de reducir el posible sesgo de selección al elegir las variables independientes (Ortega, 2008).
MCO2E
Siguiendo a Wooldridge (2009, 521-534), en el modelo de MCO2E (ecuaciones 2 y 3), la variable y2 es endógena debido a que está correlacionada con el término de error (v).[12] De esta forma, el mejor instrumento para la variable y2 es la combinación lineal más fuertemente correlacionada con la variable endógena. Tal es el caso de la forma reducida de y2: y2 = δ0 + δ1z1 + δ2z2 + δ3z3 + v. Donde E(v) = 0 y Cov(zi, v) = 0 para i = 1, 2 y 3. Así, la mejor variable instrumental es la combinación lineal de zi, la cual se puede definir como y2~. Además, para que y2~ no esté perfectamente correlacionado con z1, se requiere que δ2~ ≠ 0 y/o δ3~ ≠ 0, para lo cual podría realizarse una prueba de hipótesis con el estadístico F, donde: Ho: δ2, δ3 = 0; Ha: δ2, δ3 ≠ 0. Si no es posible rechazar la hipótesis nula (Ho), existe un problema de identificación del modelo.[13]
Por otra parte, la regresión de y2 sobre z1, z2 y z3 se puede estimar mediante mínimos cuadrados ordinarios, obteniéndose los siguientes valores: y2~ = δ0~ + δ1~z1 + δ2~z2 + δ3~z3 + v. Se debe verificar que z2 y z3 sean estadísticamente significativos al 5 %; lo anterior corrige el problema de endogeneidad en y2. Posteriormente, se utiliza y2~ como instrumento de y2 para realizar la regresión de y1 sobre y2~ y z1, a través del método de Mínimos Cuadrados Ordinarios (MCO): y1 = δ0 + δ1 y2~ + δ2z1 + ὲ + δ1v. Donde el componente del error es ὲ + δ1v, el cual tiene media cero y no está correlacionado con y2~ ni con z1, así al realizar la regresión de y1 sobre y2~ y z1 los estimadores son eficientes (Wooldridge, 2009, 521-534).[14]
En virtud de lo anterior, se analiza el comportamiento del tipo de cambio con la intención de cuantificar su variación ante las fluctuaciones en las tasas de interés de la banca central, tanto mexicana como estadounidense. En esta línea, se aplican los modelos de MCO y MCO2E para identificar el nivel de correlación entre el tipo de cambio y las tasas de interés.[15]
El análisis de regresión múltiple (MCO) se ajusta mejor a un análisis tipo ceteris paribus, al controlar explícitamente factores que afectan en forma simultánea la variable dependiente. Además, dicho análisis puede incorporar relaciones con formas funcionales muy generales. No obstante, los modelos de regresión múltiple pueden aceptar diversas variables explicativas correlacionadas, es decir, suelen mostrar endogeneidad. En estos casos, inferir causalidad podría generar relaciones espurias y resultados sesgados, o incluso inválidos, en términos de significancia estadística (Wooldridge, 2009, 68). Es decir, los MCO suelen ser inconsistentes cuando existe endogeneidad. Particularmente, el sesgo puede mitigarse cuando existe una variable instrumental para la variable independiente si, y solo si, el instrumento es exógeno respecto a la variable dependiente y es relevante para explicar el comportamiento de la variable instrumentada (Wooldridge, 2009, 508).
Resultados
Método Delphi[16]
Fase 1
Los expertos que participaron en la MICMAC fueron profesionistas con posgrado vinculados a la ciencia económica pertenecientes a instituciones de educación superior, a saber:
Experto 1: Dra. Alba Nidia Morin Flores (profesor de tiempo completo de la Universidad Autónoma de Tamaulipas).
Experto 2: Dr. José Viteri (consultor y profesor de la Universidad Anáhuac, la Universidad Panamericana y la Universidad Regiomontana).
Experto 3: Dra. Sonia Aidé Fuentes Burgos (profesora de la Universidad Autónoma de Querétaro y la Universidad del Valle de México).
Experto 4: Mtro. Iñigo Álvarez Ibargüengoitia (profesor, consultor y activista social).
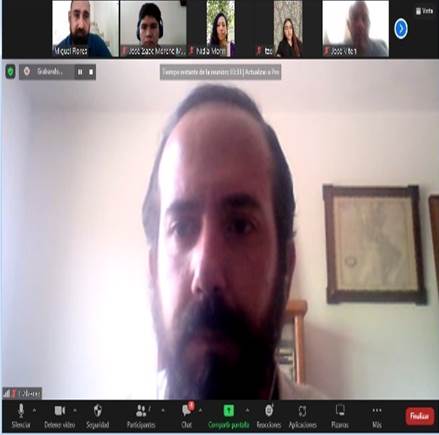
Experto 5: Lic. José Isaac Moreno Martínez (profesor y consultor). (ver figura 1a y 1b)
Además de la selección de expertos, la recopilación de información se realiza en dos distintos momentos: cuestionario preliminar y matriz de valoración. En el primer caso, los resultados del cuestionario preliminar aplicado expertos se muestran en el cuadro 5.
Dra. Alba Nidia Morin Flores
Dr. José Manuel Viteri Santos
Dra. Sonia Aidé Fuentes Burgos
Mtro. Iñigo Álvarez Ibargüengoitia
Lic. José Isaac Moreno Martínez
Nombra tres factores que pudieran incidir en el tipo de cambio (la paridad peso mexicano – dólar estadounidense).
La Inflación. La recesión económica mundial. El comportamiento del PIB.
Las expectativas de inversión. La tasa de interés del dólar. La fortaleza del sistema financiero mexicano.
La balanza pagos. La inflación. El PIB.
La tasa de interés de la banca central. La cuenta corriente. La balanza comercial.
La inflación. El comportamiento de la reserva federal. El nivel de producción.
En la segunda parte de la fase 1 se depuran, de acuerdo con la frecuencia, los elementos vertidos en el cuestionario preliminar. A continuación, se presenta la tabla de variables y categorías (cuadro 6).
Categoría
Variable
Definición
Banco central
Tasa de interés (México y Estados Unidos)
Los bancos comerciales pueden obtener liquidez al acceder al Banco Central. La tasa de interés que pagan los bancos por los recursos es fijada por la Reserva Federal y el Banco de México, en Estados Unidos y México, respectivamente. Esta tasa de interés interbancaria o tasa de referencia tiene como objetivo influir en el comportamiento de las tasas de interés de largo plazo de los créditos y depósitos bancario (Banxico, 2018a).
Entramado productivo
PIB (México y Estados Unidos)
El PIB (Producto Interno Bruto) nos recuerda que la única forma de conservar y generar valor en una economía es mediante un proceso productivo que combina factores (trabajo y capital), tecnología e insumos, en un espacio institucional llamado empresa. Estas actividades se realizan mediante transacciones económicas, es decir, se hacen pagos que tienen como contrapartida la prestación de un bien o servicio (INEGI, 2022c).
Banco Central
INPC (inflación mexicana)
El Índice Nacional de Precios al Consumidor (INPC) es un indicador cuya finalidad es estimar la evolución de los precios de los bienes y servicios que se consumen en la economía nacional (INEGI, 2022b).
Fase 2
Al reunir a los expertos (véase figura 1a y 1b) y realizar el ejercicio en forma libre pero consensual, es decir, a través del recurso del debate grupal (abierto y simultaneo) de cada una de las valoraciones emitidas por estos, empero, sujetas en última instancia al criterio individual de cada participante, los cuadros 7, 8, 9, 10, 11 y 12 presentan los resultados de las MICMAC, una vez valoradas y consensadas en conjunto, así como la matriz final de ponderaciones.
MICMAC
PIB(USA)
PIB(MEXICO)
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
CUENTA CORRIENTE (MÉXICO)
INPC
PIB (USA)
2
5
1
4
PIB (MEXICO)
2
5
3
5
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
1
5
2
4
CUENTA CORRIENTE (MÉXICO)
1
2
3
5
INPC
1
4
5
4
MICMAC
PIB(USA)
PIB(MEXICO)
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
CUENTA CORRIENTE (MÉXICO)
INPC
PIB (USA)
2
4
1
1
PIB (MEXICO)
1
3
1
4
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
3
3
2
1
CUENTA CORRIENTE (MÉXICO)
2
2
2
3
INPC
1
3
2
2
MICMAC
PIB(USA)
PIB(MEXICO)
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
CUENTA CORRIENTE (MÉXICO)
INPC
PIB (USA)
2
5
1
1
PIB (MEXICO)
1
4
2
5
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
1
4
1
2
CUENTA CORRIENTE (MÉXICO)
1
3
4
1
INPC
1
4
2
3
MICMAC
PIB(USA)
PIB(MEXICO)
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
CUENTA CORRIENTE (MÉXICO)
INPC
PIB (USA)
2
5
1
2
PIB (MEXICO)
1
4
1
5
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
4
4
1
2
CUENTA CORRIENTE (MÉXICO)
1
2
2
1
INPC
1
4
2
3
MICMAC
PIB(USA)
PIB(MEXICO)
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
CUENTA CORRIENTE (MÉXICO)
INPC
PIB (USA)
2
4
1
1
PIB (MEXICO)
4
4
3
2
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
4
3
4
2
CUENTA CORRIENTE (MÉXICO)
1
3
4
4
INPC
2
4
1
2
MICMAC
PIB (USA)
PIB(MEXICO)
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
CUENTA CORRIENTE (MÉXICO)
INPC
PROMEDIO POR FILA
PROMEDIO POR CELDA
PIB (USA)
0
2
4.6
1
1.8
1.88
PIB (MEXICO)
1.8
0
4
2
4.2
2.4
TASAS DE INTERÉS (MÉXICO Y ESTADOS UNIDOS)
2.6
3.8
0
2
2.2
2.12
CUENTA CORRIENTE (MÉXICO)
1.2
2.4
3
0
2.8
1.88
INPC
1.2
3.8
2.4
2.8
0
2.04
Fase 3
De acuerdo con los resultados de la matriz final de ponderaciones, las tasas de interés, el PIB y el INPC se vislumbran como las variables a utilizar en el modelo econométrico seleccionado, en donde los MCO2E se perfilan como la mejor opción.
MCO2E
Ante los resultados obtenidos en la matriz de ponderaciones del método Delphi, en términos de frecuencia de respuestas, se considera utilizar dos modelos de regresión: MCO y MCO2E. En el primer caso, la variable dependiente se representa por el Tipo de Cambio (TC) y las variables independientes se integran por uno de los principales instrumentos de política monetaria de la banca central, tanto estadounidense como mexicana: la tasa de interés de la Reserva Federal (TIeua) y el Banco de México (TImex), respectivamente. Mientras que en MCO2E, ante el supuesto de endogeneidad en la variable TC, se corrige la regresión original estimada mediante MCO al instrumentar la variable referente a la tasa de interés del Banco Central (TImex) con variables explicativas asociadas a dicho elemento, tal es el caso del nivel de producción de la economía mexicana (Producto Interno Bruto; PIB) y otra de las principales herramientas de política monetaria de la banca central: el Índice Nacional de Precios al Consumidor.
(1)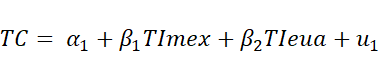
(2)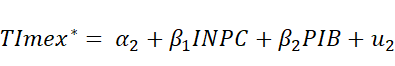
(3)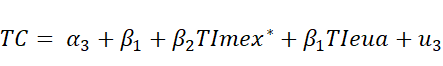

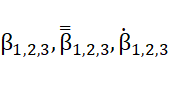
= Coeficientes de la regresión
u1; u2; u3 = Incertidumbre o perturbación
TC: promedio mensual del valor en pesos mexicanos del dólar estadounidense
TImex: tasa de rendimiento de los Cetes [17] (Certificados de la Tesorería de la Federación) a 28 días. [18]
TImex*: tasa de rendimiento de los Cetes [19] (Certificados de la Tesorería de la Federación) a 28 días (variable instrumentada).
TIeua: tasa de interés o rendimiento a 30 días de los papeles financieros comerciales de la Reserva Federal. [20]
PIB: tasa de crecimiento mensual del Producto Interno Bruto mexicano.[21]
INPC: valor mensual del Índice Nacional de Precios al Consumidor (año base: 2018).[22]
Por otra parte, dada la presencia de dos estimadores como MCO y MCO2E, el segundo se asume más eficiente que el primero debido a su menor varianza, y se emplea la prueba de Hausman (1978) para calcular las diferencias comunes en las estimaciones de ambos modelos.[23] Si las diferencias no son sistemáticas, en términos de un sesgo definido (hipótesis nula; valor de p mayor a 0.05), ambos estimadores son consistentes ya que la estimación muestral tiende al parámetro poblacional, sin embargo, se prefiere el estimador asumido como más eficiente, en otras palabras, el estimador de MCO2E.
En caso contrario (sesgo sistemático), si el valor de p (referente a la distribución de probabilidad x2) resulta menor a 0.05, la hipótesis nula se rechaza, ambos estimadores son inconsistentes para el modelo propuesto, por tanto, de ser el caso, es necesario volver a plantear el modelo hasta cumplir la hipótesis nula. No obstante, si los coeficientes de ambos estimadores (MCO y MCO2E) no tienen errores sistemáticos generalmente se opta por utilizar el estimador de MCO2E, al mostrar una menor varianza en relación con el estimador de MCO.
El cuadro 13 muestra los resultados de la regresión (MCO), además de los coeficientes de correlación y la validez estadística individual (estadístico t) y grupal (estadístico F) del modelo con un nivel de confianza del 95%. Así, al estimar el nivel de correlación entre el tipo de cambio y los instrumentos de política monetaria, se obtiene el coeficiente de determinación (R2 = 0.3779) y el coeficiente de correlación (R = 0.6147).[24] Bajo este contexto, el coeficiente estimado para la variable TImex (tasa de interés del Banco de México) señala un efecto positivo de 2.0301 sobre el TC (tipo de cambio) al aumentar la tasa de interés mexicana; esto es, el peso pierde valor frente al dólar (depreciación del tipo de cambio peso mexicano – dólar estadounidense). A su vez, si la tasa de interés de la Reserva Federal se incrementa, el TC registra un impacto negativo sobre el tipo de cambio (2.5008); en otras palabras, el dólar pierde valor frente al peso (apreciación del tipo de cambio peso mexicano – dólar estadounidense). Además de la significancia estadística en ambos casos (P > |𝑡| menor a 0.05), el valor del estadístico F (0.0000) hace lo propio de manera grupal.
Cabe mencionar que los dos instrumentos vinculados a la tasa de interés del Banco de México resultan estadísticamente significativos (con un intervalo de 95% de confianza), como variables explicativas de la citada tasa. La validez estadística de los instrumentos ocurre tanto a nivel individual como grupal, al mostrar un valor referente a la probabilidad del estadístico F inferior a 0.05 (véase cuadro 14).
Coeficientes
Error típico
Estadístico t
Probabilidad P > |𝑡|
Intercepto
8.7717
1.2399000
7.07
0.000
TImex
2.0301
0.3286
6.18
0.000
TIeua
-2.5008
0.7361
-3.40
0.001
Estadístico F 35.54 Probabilidad > F 0.0000
Coeficiente de correlación múltiple R
Coeficiente de determinación R2
R2 ajustado
Observaciones
0.6147
0.3779
0.3673
120
Coeficientes
Error típico
Estadístico t
Probabilidad P > |𝑡|
Intercepto
-28.7119
5.481606
-5.12
0.000
PIB
8.27E-07
0.4349777
4.71
0.000
INPC
0.1941
0.152268
7.37
0.000
Estadístico F 36.28 Probabilidad > F 0.0000
Coeficiente de correlación múltiple R
Coeficiente de determinación R2
R2 ajustado
Observaciones
0.6187
0.3828
0.3722
120
Coeficientes
Error típico
Estadístico z
Probabilidad P > |z|
Intercepto
-5.5139
3.5465
-1.55
0.120
TImex
5.9313
0.9611
6.17
0.000
TIeua
-10.5231
2.0221
-5.21
0.000
Variable instrumentada
TI
Instrumentos
PIB; INPC
Wald chi2 53.40 Probabilidad > chi2 0.0000
Coeficiente de correlación múltiple R
Coeficiente de determinación R2
Observaciones
0.7966
0.6345
120
Dado lo anterior, las estimaciones mediante MCO2E indican validez estadística tanto a nivel individual (P > |z| menor a 0.05) como a nivel grupal (Probabilidad > chi2 menor a 0.05) (véase cuadro 15). Así, el coeficiente estimado para la variable TImex señala un impacto positivo estadísticamente significativo de 5.9313 sobre el TC (el peso pierde valor frente al dólar), es decir, el doble en magnitud en relación con lo estimado por MCO. Por su parte, si la tasa de interés de la Reserva Federal (TIeua) aumenta, los coeficientes estimados por MCO2E respecto al TC señalan disparidades proporcionales (en una relación 1 a 4) respecto a los decrementos obtenidos por MCO (el dólar pierde valor frente al peso), a saber: -10.5231 y -2.5008, respectivamente. Además, se obtiene el nivel de correlación entre el tipo de cambio y las tasas de interés de la banca central mediante los coeficientes de correlación múltiple (R = 0.7966) y determinación (R2 = 0.6345).
Adicionalmente, se utiliza la prueba de Hausman (1978) para detectar diferencias significativas y sistemáticas entre ambos modelos de estimación (véase cuadro 16). Ante la presencia de endogeneidad en la variable TImex, la prueba de Hausman estima las diferencias comunes en ambos modelos. Los resultados señalan diferencias no sistemáticas, por tanto, se cumple la hipótesis nula (Probabilidad >x2 mayor a 0.05). Las estimaciones de MCO2E son consistentes bajo las hipótesis nula y alternativa (diferencias sistemáticas), por tanto, se prefieren las estimaciones del modelo con menor varianza: los Mínimos Cuadrados Ordinarios en 2 etapas.
Coeficientes
Error típico
MCO2E
MCO
Diferencia
Timex
5.9314
2.0302
3.9012
0.9032
Tieua
-10.5231
-2.5008
-8.0223
1.8834
chi2
2.13
Probabilidad > chi2
0.4843
En virtud de lo anterior, los resultados del presente trabajo se encuentran en la misma línea que Clavelina (2018), en otras palabras, los diferenciales de inflación y las tasas de interés constituyen los principales determinantes teóricos de la dinámica del tipo de cambio. En el caso del efecto del incremento generalizado y sistemático de los precios (inflación) sobre el tipo de cambio, indirectamente, los resultados del actual documento están en sintonía con lo reportado por Pizarro (2021) y Catalan (2021). Esto es, ante incrementos en el nivel de precios de los bienes aumenta el valor real de la tasa de cambio.
Si bien, los resultados de la actual investigación muestran una relación positiva con significancia estadística entre el nivel de producción y la tasa de interés de la banca central mexicana, dicho vínculo es marginal. Indirectamente, lo señalado en líneas previas se ciñe a los resultados de Pérez (2020) y Cerezo (2021), quienes señalan que, durante los últimas dos décadas, el tipo de cambio y el crecimiento económico de México no muestran una relación significativa de causalidad, es decir, la política monetaria de México no repercute significativamente en relación al estímulo de las actividades económicas.
Conclusiones y reflexiones finales
La política monetaria busca estabilizar los precios y un crecimiento económico. La institución responsable, el banco central cumple sus objetivos (principalmente) a través de instrumentos como: i) la variación de las tasas de interés; ii) el uso del mercado abierto; iii) el coeficiente de caja; y la iv) supervisión de las fluctuaciones en el tipo de cambio, entre otros. Por tanto, la política monetaria tiene como objeto controlar los factores monetarios para evitar la inflación y promover el crecimiento económico.
Aunque, la economía mexicana crece ligeramente en términos del Producto Interno Bruto (PIB) nacional y liga su periodo de mayor extensión con una inflación controlada, durante los primeros tres lustros del presente siglo (Banxico, documento de trabajo), ante la persistencia de los problemas estructurales anteriores a la pandemia (bajo crecimiento; escasa creación de empleo; y elevada informalidad y pobreza), se espera un incremento significativo de la inflación, además de una recuperación gradual del empleo, a consecuencia de la contracción en la oferta agregada mediante: las interrupciones en las cadenas logísticas, el incremento de los precios de la energía y el déficit en el suministro de insumos industriales, principalmente (CEPAL, 2022, 72-73).
En el caso del tipo de cambio este ha experimentado una elevada volatilidad, de forma general, a consecuencia de: 1) las tensiones comerciales internacionales; 2) la desaceleración de la economía china; 3) el estancamiento de la economía nacional; 4) la caída de los ingresos petroleros; y 5) el creciente endeudamiento público (Clavelina, 2018).
Bajo dicho escenario, el presente trabajo identifica, empíricamente, los principales factores que han incido en los mecanismos de control del tipo de cambio por parte de la política monetaria nacional, así como la trayectoria e implicaciones de sus determinantes centrales. De acuerdo con los resultados obtenidos, cualitativamente, por el método Delphi, las tasas de interés, el PIB y el INPC se perfilan como las variables del modelo a estimar mediante MCO2E.
Entre los principales resultados sobresale la tasa de interés de la banca central mexicana como un elemento central para explicar el comportamiento del tipo de cambio. Si bien, los efectos tanto de la inflación como del nivel de producción sobre el tipo de cambio son mínimos, es relevante sopesar dicha tendencia con las perturbaciones actuales en las cadenas globales de valor. Aunque, se observa una relación positiva con significancia estadística entre el nivel de producción y la tasa de interés de la banca central mexicana (de carácter marginal), de forma general, las cifras estimadas se encuentran en sintonía con Clavelina (2018), Pizarro (2021) y Catalan (2021), esto es, los diferenciales de inflación y las tasas de interés constituyen los principales determinantes teóricos de la dinámica del tipo de cambio, en donde, los incrementos en el nivel de precios de los bienes aumentan el valor real de la tasa de cambio.
Por tanto, con la finalidad de impulsar la confianza internacional acerca de la economía mexicana y su moneda, el gobierno federal deberá: i) solventar sus objetivos fiscales; ii) reducir la proporción de deuda pública con respecto al PIB; iii) promover el crecimiento económico y iv) fortalecer el aparato institucional (Clavelina, 2018). Además, dichas políticas necesitan sujetarse a buenas prácticas financieras, entre ellas: el fomento del ahorro y la inversión, la planeación estratégica y la diversificación de las fuentes de ingreso.
NOTAS
Esta versión del marcado fue hecha por Realidad e Historia (Concepción, Chile) en 2026 sobre la base del XML original de la revista. Se normalizó el uso del identificador persistente ARK, el elocation ID y nuevas galeradas XML-JATS, EPUB, HTML y PDF. A excepción de lo antes explícitamente mencionado, no se realizaron cambios en el artículo. Las versiones anteriores se encuentran en Zenodo 10.5281/zenodo.11640249 y AmeliCA 2514958002.
Organismo, con sede en Washington, integrado por el Fondo Monetario Internacional, el Banco Mundial y el Departamento del Tesoro de Estados Unidos, emisor de diversas encomiendas en materia de política económica con la intención de liberar a los países subdesarrollados de la recesión. Entre dichas reformas, reductoras del papel del Estado en la economía, se encuentra: la liberalización del comercio, el mercado de capitales y el sector financiero (Stiglitz, 2003, 21).
En el caso de México, los problemas estructurales anteriores a la pandemia se resumen en: 1) bajo crecimiento; 2) escasa capacidad para crear empleo; 3) altos niveles de informalidad laboral y pobreza; y 4) gran desigualdad. Actualmente, se añaden el aumento de la inflación y la elevada volatilidad cambiaria (CEPAL, 2022, 69).
Promedio entre compra y venta.
Viejos pesos.
De acuerdo con Clavelina (2018), entre los países emergentes, el peso mexicano es una de las monedas con peor desempeño durante la segunda década del presente siglo.
En el caso de México, el 43.9% de la población nacional vive en condiciones de pobreza multidimensional, es decir, 55.7 millones de mexicanos presentan al menos una carencia social y no tienen un ingreso suficiente para satisfacer sus necesidades básicas (CONEVAL, 2021).
En México, el 55.3% de la población ocupada lo hace en condiciones de informalidad laboral, es decir, adolece total o parcialmente de las prestaciones sociales indicadas en la Ley Federal del Trabajo (INEGI, 2022a).
La inflación se clasifica en: 1) deflación, disminución de los precios. lo contrario a la inflación. 2) Desinflación: descenso en la tasa de inflación. 3) Reflación, intento de aumentar la inflación ante presiones deflacionarias. 4) Estanflación, puede producirse en épocas de crisis económica y conlleva que aumenten la inflación y el desempleo a la vez que hay un estancamiento del PIB. 5) Inflación subyacente, muestra la variabilidad de los precios de consumo a corto plazo de forma precisa, al no incluir los precios de la energía y los alimentos no procesados (Pontón, 2008).
De acuerdo con Banxico (2016; 42-43): “Al respecto, cabe señalar que el PIB de México en dólares se ha visto afectado adversamente por la depreciación del tipo de cambio, lo cual ha contribuido de manera parcial al comportamiento de la medición de la cuenta corriente como proporción del PIB, …, Cuando el déficit de la cuenta corriente se incrementa, el ajuste endógeno de la economía para reducir el déficit es mediante una depreciación del tipo de cambio real, de tal forma que se encarezcan las importaciones y se abaraten las exportaciones lo suficiente como para llegar a un nuevo equilibrio, …, el tipo de cambio real se puede expresar como la razón del precio de los bienes comerciables al precio de los bienes no comerciables. Así, para corregir el déficit de la cuenta corriente se requiere un incremento en el precio de los bienes comerciables respecto al de los no comerciables, que induciría un menor gasto en bienes comerciables y una mayor producción de dichos bienes, lo cual podría conducir a un aumento en el índice general de precios de la economía (Banxico, 2016; 42-43).”
Empero, los Mínimos Cuadrados Ordinarios se sujetan a diferentes supuestos, a saber: i) el modelo de regresión es lineal en los parámetros aunque puede o no ser lineal en las variables; ii) los valores del regresor son independientes del término de error y pueden considerarse fijos en muestras repetidas; iii) el valor medio de la perturbación es igual a cero; iv) la varianza del término de error o de perturbación es la misma sin importar el valor del regresor (homocedasticidad); y v) no existe autocorrelación entre las perturbaciones (Wooldridge, 2009, 20).
De acuerdo con Landeta (1999), los principios del Delphi radican en: i) Anonimato. Los participantes desconocen quiénes más forman parte del equipo de expertos; ii) Repetitividad y retroalimentación controlada. Se realizan dos o más iteraciones, según el caso, cuyos resultados son entregados a los expertos para nuevas consideraciones; y iii) Respuesta del grupo en forma estadística. Los resultados se traducen en formas estadísticas.
Se asume la existencia de otras variables (z2 y z3) con efecto parcial sobre y2 y ortogonalidad al término de error, mismas que podrían utilizarse como variables instrumentales para corregir el problema de endogeneidad. Por tanto, si ninguna de las variables exógenas (z1, z2 y z3) está correlacionada con el término de error (v), cualquier combinación lineal de ellas tampoco lo estaría y sería un instrumento válido (Wooldridge, 2010, 521-534).
En nuestro caso, la prueba de hipótesis se realiza siguiendo a Hausman (1978).
La suma de los residuales al cuadrado (SSR por sus siglas en inglés) en MCO2E es superior a la suma total de los cuadrados de y (SST por sus siglas en inglés), en consecuencia, el valor de la R2 (grado de ajuste del modelo; R2 = 1 – SSR / SST) en MCO2E generalmente es inferior al valor obtenido a través de MCO. Sin embargo, la interpretación no es análoga, ya que el objetivo en MCO2E es conseguir un estimador eficiente cuando una de las variables explicativas se encuentra correlacionada con el término de error (Wooldridge, 2010, 521-534).
De acuerdo a Wooldridge (2010, 20), los Mínimos Cuadrado Multietápicos (regresión lineal con variable instrumental) cumplen de forma general con los supuestos de los Mínimos Cuadrados Ordinarios (regresión lineal simple), a saber: i) el modelo de regresión es lineal en los parámetros aunque puede o no ser lineal en las variables; ii) los valores del regresor son independientes del término de error y pueden considerarse fijos en muestras repetidas; iii) el valor medio de la perturbación es igual a cero; iv) la varianza del término de error o de perturbación es la misma sin importar el valor del regresor (homocedasticidad); y v) no existe autocorrelación entre las perturbaciones.
Para la aplicación del método Delphi se llevó a cabo la reunión del panel de expertos a través de la plataforma digital ZOOM Cloud Meetings el 07 de mayo del presente año a las 13 horas.
Los Cetes son un instrumento de deuda pública bursátil emitido por el Gobierno Federal. Además de generar rendimientos por encima de la inflación a los inversionistas, le permiten al gobierno recaudar fondos en un cierto plazo al emitir un pagaré en contrapartida. Los Cetes se ofertan a plazos cercanos a 1, 3, 6 y 12 meses (Banxico, 2018d).
Debido a la disponibilidad de la información, se utiliza el rendimiento a 28 días de los Cetes como variable proxy para la tasa de fondeo bancario. La variable proxy se emplea como instrumento de control, al estar vinculada cercanamente con la variable explicativa no observada u omitida (Wooldridge, 2009, 306).
Los Cetes son un instrumento de deuda pública bursátil emitido por el Gobierno Federal. Además de generan rendimientos por encima de la inflación a los inversionistas, le permiten al gobierno recaudar fondos en un cierto plazo al emitir un pagaré en contrapartida. El CETE es una manera segura de invertir; se ofertan a plazos cercanos a 1, 3, 6 y 12 meses (Banxico, 2018d).
RF (2022).
Tanto el tipo de cambio como la tasa de interés se obtienen con información de Banxico. Por su parte, el PIB se recupera a partir de INEGI (2022c). En el caso del PIB, el valor mensual se obtiene a partir de repetir al interior del trimestre la observación del PIB trimestral correspondiente (millones de pesos a precios del 2018).
el INPC es un indicador diseñado específicamente para medir la inflación o el cambio promedio de los precios en el tiempo, mediante una canasta ponderada de bienes y servicios representativa del consumo de los hogares mexicanos (Banxico, 2018b).
La prueba propuesta por Hausman (1978) es una prueba con distribución de probabilidad x2 (chi cuadrada) que determina si las diferencias son sistemáticas y significativas entre dos estimaciones. Se emplea fundamentalmente para saber si un estimador es consistente.
Siguiendo a Wooldridge (2010, 95), de existir variables explicativas adicionales no reportadas en la información utilizada se tendría multicolinealidad, esto es, la existencia de una relación aproximadamente lineal entre los regresores, misma que añade incertidumbre al efecto de cada regresor sobre el regresando y genera varianzas elevadas en las estimaciones; situación no abordada en el presente documento debido a los alcances y limitaciones de este.
Referencias
Estadísticas internas
Este recurso propone una orientación y clasificación superficial de los recursos documentales utilizados por el artículo. Permite a los equipos editoriales conocer el comportamiento documental de sus artículos y a las personas autoras reconocer las tipologías que sustentan la investigación.
Estadísticas automáticas derivadas del marcado interno del XML-JATS. No son métricas de impacto. Lea estas estadísticas con prudencia porque la automatización puede provocar errores o no contemplar al 100 % la realidad de esta publicación.
- Banxico6
- INEGI3
- Banco de México. (Banxico)7
- Instituto Nacional de Estadística y Geografía. (INEGI)3
Transparencia y buenas prácticas
Su propósito es promover una mejora en las prácticas de marcado de los artículos de las revistas científicas y motivar una preocupación cada vez más exhaustiva por el cumplimiento de las mejores prácticas editoriales.
Indicadores extraídos automáticamente desde el XML-JATS (heurísticos) que funcionan como base para sostener mejores prácticas. No omita que siempre la revisión y confirmación debe ser humana. Use estos indicadores como señales y no como evaluaciones.
- Todos los autores tienen filiación Sí
- Todos los autores declaran ORCID No
- Hay identificador persistente del artículo (p. ej., DOI/ARK) Sí
- Se declaran fechas de recepción y aceptación Sí
- Se declara licencia de publicación Sí
- Todos los autores declaran correo Sí
Ver más indicadores
- Se declara financiamiento No
- Figuras con texto alternativo (alt-text) No
- Hay correo de autor de correspondencia No
- Se declara conflicto de interés No
- Se declara disponibilidad de datos No
- Se declaran contribuciones de autoría Sí
- Tiempo editorial (recepción → aceptación)
- Tiempo editorial mínimo de 1 mes Sí
- Tiempo editorial igual o menor a 6 meses Sí